
dott. Veronica Panigutti
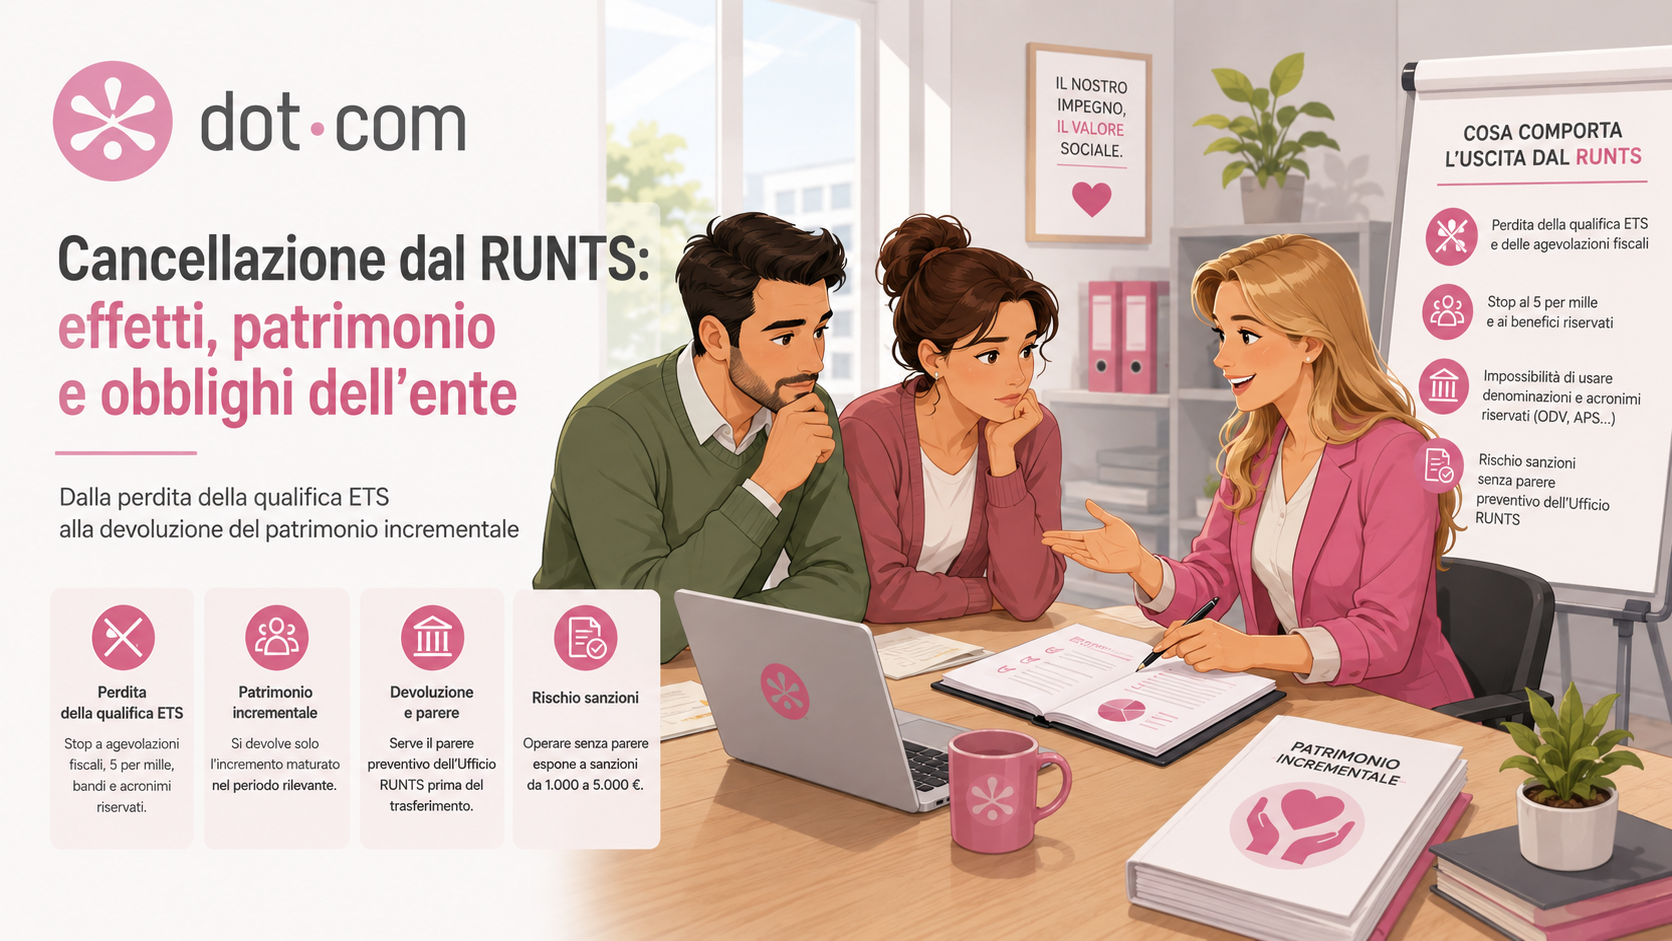
La cancellazione dal Registro Unico Nazionale del Terzo Settore (RUNTS) non comporta automaticamente la chiusura dell’ente, ma determina la perdita della qualifica di ETS e può avere importanti conseguenze sul piano civilistico, fiscale e patrimoniale. È quindi fondamentale valutare con attenzione come proseguire l’attività e quali adempimenti siano necessari, soprattutto in relazione alla devoluzione del patrimonio.
Le principali novità
La cancellazione dal RUNTS non significa necessariamente scioglimento
La perdita dell’iscrizione al RUNTS comporta la cessazione della qualifica di Ente del Terzo Settore, ma non determina automaticamente l’estinzione dell’associazione o della fondazione.
L’ente può infatti scegliere di:
- sciogliersi definitivamente;
- continuare l’attività come ente disciplinato esclusivamente dal Codice Civile, adeguando statuto, denominazione e assetto organizzativo.
Questa scelta incide direttamente sugli obblighi patrimoniali successivi.
Cosa si perde con l’uscita dal RUNTS
Dalla data di cancellazione non è più possibile utilizzare la qualifica di ETS, ODV o APS e vengono meno numerosi benefici collegati all’iscrizione al Registro.
Tra le principali conseguenze vi sono:
- perdita dell’accesso al 5 per mille;
- cessazione delle agevolazioni fiscali riservate agli ETS;
- diverso trattamento delle erogazioni liberali;
- possibili effetti sulla partecipazione a bandi, convenzioni e rapporti con la Pubblica Amministrazione;
- divieto di utilizzare nella denominazione gli acronimi riservati agli enti iscritti.
L’effettiva decorrenza delle conseguenze va comunque verificata caso per caso, in base al provvedimento di cancellazione e ai rapporti già in essere.
La devoluzione del patrimonio non riguarda sempre l’intero patrimonio
Uno degli aspetti più delicati riguarda la devoluzione del patrimonio.
La normativa distingue due situazioni:
- se l’ente si scioglie, deve essere devoluto l’intero patrimonio residuo secondo quanto previsto dal Codice del Terzo Settore;
- se l’ente continua ad operare fuori dal RUNTS, deve essere devoluto esclusivamente l’incremento patrimoniale maturato durante il periodo di permanenza nel sistema del Terzo Settore.
Si tratta di una distinzione fondamentale, che richiede una corretta ricostruzione della situazione patrimoniale dell’ente.
Come viene calcolato il patrimonio incrementale
Il patrimonio da devolvere corrisponde, in linea generale, alla differenza tra il patrimonio esistente al momento della perdita della qualifica e quello iniziale.
Il calcolo, tuttavia, non consiste in una semplice differenza tra due valori contabili: occorre ricostruire correttamente beni, crediti, debiti e altre componenti patrimoniali, verificando tutta la documentazione disponibile.
Per gli enti già iscritti nei precedenti registri (come ODV e APS trasmigrate), il periodo di riferimento può risalire alla prima iscrizione nei registri originari.
Il parere del RUNTS è obbligatorio
L’eventuale devoluzione del patrimonio non può essere effettuata autonomamente.
L’ente deve presentare la proposta all’Ufficio RUNTS competente, allegando la documentazione necessaria per ricostruire il patrimonio e ottenere il prescritto parere preventivo.
L’inosservanza della procedura può comportare sanzioni amministrative nei confronti dei rappresentanti legali e degli amministratori.
Cosa fare ora
Prima di affrontare una cancellazione dal RUNTS è opportuno:
- verificare se l’ente intende sciogliersi o proseguire l’attività;
- valutare gli effetti sulla fiscalità, sul 5 per mille e sugli altri benefici collegati alla qualifica di ETS;
- controllare l’eventuale necessità di modificare statuto e denominazione;
- ricostruire con precisione il patrimonio iniziale e quello finale;
- predisporre la documentazione necessaria per l’eventuale devoluzione del patrimonio incrementale e richiedere il parere preventivo del RUNTS.
👉 consulta l’articolo completo in formato PDF
Per valutare correttamente gli effetti della cancellazione dal RUNTS e gestire gli adempimenti previsti dalla normativa, il nostro Studio è a disposizione per fornire assistenza e supporto nella verifica della situazione dell’ente e nella predisposizione della documentazione necessaria.
Dot.Com Srl Stp
Via Isonzo 11/B – 33033 Codroipo (UD)
Tel. 0432 877563
Mail: info@dotcomsrl.it
www.dotcomsrl.it