
dott. Sonia Di Bidino
Sempre più stabilimenti balneari propongono pacchetti che comprendono ombrellone, lettini, aperitivo e intrattenimento musicale a un prezzo unico. Dal punto di vista commerciale si tratta di un’offerta semplice e accattivante, ma sotto il profilo fiscale la gestione richiede particolare attenzione.
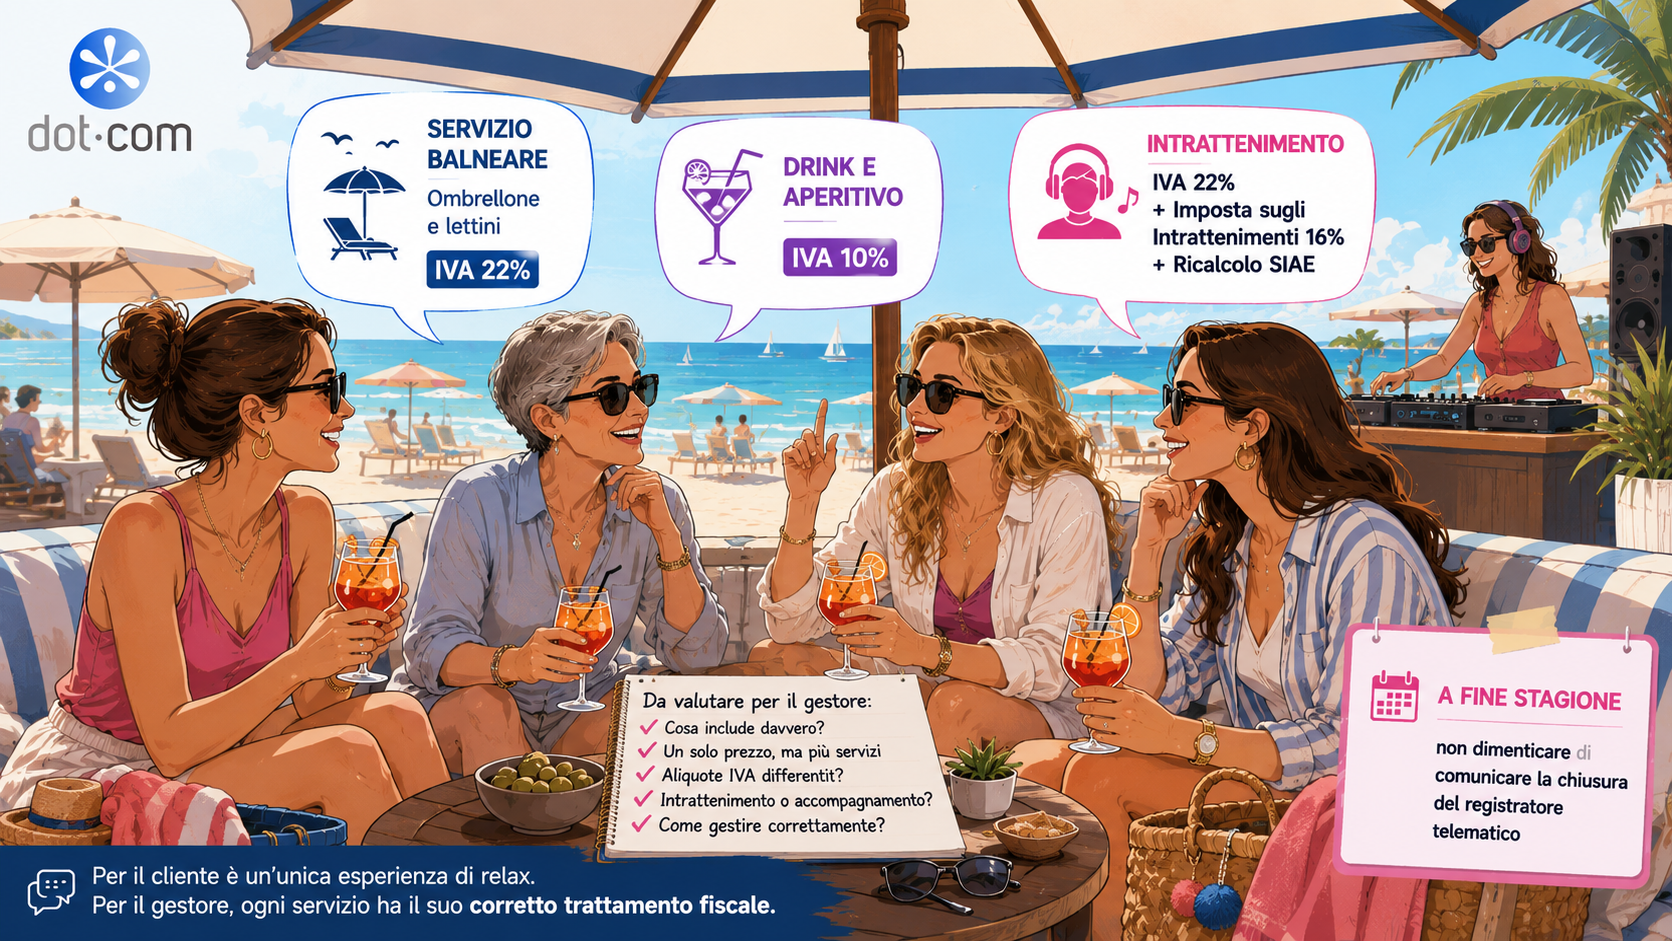
Quando il pacchetto comprende servizi soggetti a regimi IVA differenti, il gestore deve individuare le singole prestazioni e applicare a ciascuna il corretto trattamento fiscale. Una valutazione da effettuare prima di lanciare l’offerta, così da evitare criticità nella gestione degli incassi e della certificazione dei corrispettivi.
Le principali novità
Il prezzo unico non significa IVA unica
Il fatto che il cliente paghi un unico corrispettivo non consente automaticamente di applicare una sola aliquota IVA.
Il gestore deve verificare quali servizi sono realmente inclusi nel pacchetto e stabilire se ciascuno conserva una propria autonomia economica.
Ogni servizio può avere un trattamento IVA diverso
Nel caso di un pacchetto che comprende servizi balneari, aperitivo e musica, le prestazioni possono essere soggette a regole differenti:
- il servizio spiaggia (ombrellone e lettini) è normalmente soggetto a IVA del 22%;
- la somministrazione di alimenti e bevande beneficia generalmente dell’aliquota IVA del 10%;
- la presenza del DJ richiede una valutazione specifica, poiché può rappresentare un semplice accompagnamento musicale oppure assumere le caratteristiche di un’attività di spettacolo o intrattenimento.
La ripartizione del corrispettivo deve essere documentabile
Quando le diverse prestazioni possono essere acquistate anche separatamente, il prezzo complessivo del pacchetto deve essere ripartito secondo criteri oggettivi e coerenti con i valori normalmente praticati.
Non è quindi possibile attribuire arbitrariamente una quota maggiore ai servizi soggetti all’aliquota più favorevole.
Il ruolo della musica va valutato caso per caso
La semplice presenza di un DJ non comporta automaticamente l’applicazione dell’IVA al 22% o dell’imposta sugli intrattenimenti.
Occorre valutare concretamente come viene organizzato e presentato l’evento, verificando se la musica rappresenta un elemento accessorio oppure l’attrazione principale dell’iniziativa.
La dicitura “incluso” non è sufficiente
Indicare che un servizio è “incluso” nel pacchetto non basta per considerarlo accessorio.
È necessario verificare quale sia la reale funzione della prestazione e il suo valore economico all’interno dell’offerta complessiva.
Cosa fare ora / Cosa verificare
- Analizzare le singole prestazioni comprese nei pacchetti promozionali.
- Verificare se i servizi possono essere acquistati anche separatamente.
- Definire criteri oggettivi e documentabili per la ripartizione del prezzo.
- Valutare attentamente il ruolo dell’intrattenimento musicale nell’offerta.
- Predisporre listini, materiale promozionale e certificazione dei corrispettivi coerenti con il corretto trattamento IVA.
- Effettuare queste verifiche prima dell’avvio della promozione, evitando successive ricostruzioni contabili.
Per approfondire
👉consulta l’articolo completo in formato PDF
La corretta gestione fiscale dei pacchetti promozionali richiede una valutazione preventiva delle prestazioni offerte e del relativo trattamento IVA. Per verificare la corretta impostazione delle offerte commerciali o ricevere assistenza nella gestione fiscale della propria attività, è possibile contattare il nostro studio.
Dot.Com Srl Stp
Via Isonzo 11/B – 33033 Codroipo (UD)
Tel. 0432 877563
Mail: info@dotcomsrl.it
www.dotcomsrl.it